
加古川の不動産相続は家族信託で備える!親の認知症前に管理と処分権限を確保する方法
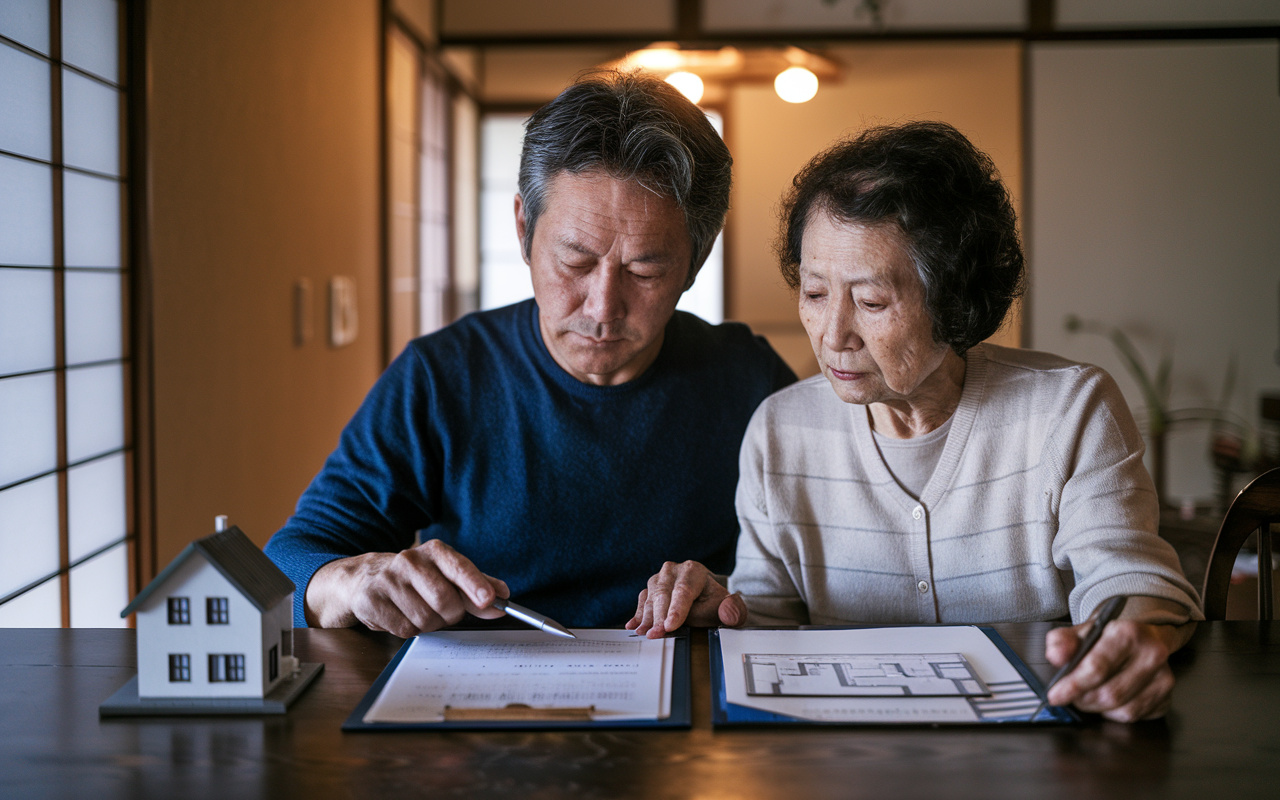
親が高齢になり、認知症のリスクが現実味を帯びてくると、不動産相続や実家の将来について不安を感じる方は少なくありません。
特に加古川で実家を相続する予定がある50代の方にとって、親が意思判断できなくなった後では、不動産の売却や活用が思うように進まない可能性があります。
そこで近年注目されているのが、家族信託を活用して、親が元気なうちに不動産の管理・処分権限を家族に託しておく方法です。
本記事では、加古川の不動産相続と認知症リスクの基本から、家族信託の仕組み、実家を守る具体的な設計ポイントまで、実務の流れに沿ってわかりやすく解説します。
今のうちに何を決めておくべきか、一緒に整理していきましょう。

加古川の不動産相続と認知症リスクの基本
親が認知症になると、売買契約などの重要な判断を適切に行えない可能性が高まり、不動産の売却や担保設定が事実上できなくなるおそれがあります。
このような場合に利用されるのが成年後見制度で、家庭裁判所が選任した成年後見人などが、本人の財産管理や契約行為を代わりに行います。
しかし、成年後見人は本人の財産を守る役割が重視されるため、自宅不動産の売却や活用については、家庭裁判所の許可が必要となるなど、柔軟な活用が難しい場面もあります。
認知症になる前に不動産の管理・処分について備えておくことが、資産を凍結させないための大切な視点になります。
不動産を相続したときは、まず法務局への相続登記を行い、名義を被相続人から相続人へ変更することが重要です。
相続登記は、令和6年から原則義務化されており、放置すると将来の売却や担保設定が困難になるだけでなく、過料の対象となる可能性もあります。
あわせて、市区町村に対しては、固定資産税の納税通知書を受け取る相続人代表者の届出など、税務上の名義の整理も必要です。
このように、登記と税務の両面で手続を整えておくことで、加古川の不動産を円滑に承継し、将来の活用や売却の土台を作ることができます。
親が元気なうちから、実家の将来について家族で話し合うことは、不動産が凍結されるリスクを抑えるうえで非常に有効です。
具体的には、親がどこまで自宅に住み続けたいのか、将来は売却や賃貸を検討したいのかといった希望を確認し、相続人どうしの大まかな方向性を共有しておくことが大切です。
さらに、認知症の発症が増加傾向にある中で、国も認知症施策推進総合戦略などを通じて早期の備えを促しており、家族が主体的に準備する必要性は高まっています。
50代のうちから実家の相続と活用方針を整理しておけば、いざというときにも迷わずに手続を進めやすくなり、家族全員の安心につながります。
| 項目 | 押さえるべきポイント | 備えておく効果 |
|---|---|---|
| 成年後見制度 | 財産保護優先で処分は慎重 | 不適切な契約の防止 |
| 相続登記 | 義務化により早期申請が重要 | 将来の売却手続の円滑化 |
| 固定資産税の届出 | 相続人代表者の指定が必要 | 税金通知と納付の整理 |
| 家族での事前協議 | 居住・売却・賃貸の方針共有 | 相続時のトラブル予防 |
家族信託で実家の管理・処分権限を確保する仕組み
家族信託は、財産の所有者である「委託者」が、信頼できる家族などの「受託者」に不動産などを託し、その利益を受ける「受益者」を定めて管理や処分を任せる仕組みです。
信託契約により、登場人物と役割、管理や処分の範囲、利益の行き先を明確に決める点が特徴です。
また、遺言のように死亡後に効力が生じるものではなく、生前から柔軟に財産管理を開始できる点も重要です。
生前贈与のように一度に所有権と利益が完全に移転するのではなく、所有名義と利益を分けて設計できる点が、大きな違いといえます。
親が元気なうちに家族信託を設定しておけば、不動産の名義を受託者である子に移しておきながら、親を受益者として住み続けたり賃料収入を受け取ったりすることが可能になります。
このとき、信託契約で受託者に売却や賃貸などの処分権限を具体的に定めておくことで、将来親の判断能力が低下しても、不動産の売却が凍結されにくくなります。
成年後見制度の場合、原則として本人の財産を維持・保全することが重視されるため、大きなリスクを伴う売却や活用は認められにくい運用となっています。
そのため、事前に家族信託で権限と方針を決めておくことが、柔軟な不動産活用につながります。
不動産を家族信託の対象とする場合には、信託契約に基づいて所有権移転と信託の旨を登記簿上に記録する「信託登記」が重要です。
信託登記を行うことで、受託者が自己の財産としてではなく、信託財産として管理していることが第三者にも分かりやすくなり、売却や担保設定などの取引の安全性が高まります。
また、信託受益権に関する相続税や贈与税の取り扱いは、国税庁の通達や質疑応答事例などで細かく整理されているため、税務上の確認が欠かせません。
信託契約の内容や登記方法、税務上の扱いを適切に整えるためには、司法書士や税理士などと連携しながら進めることが大切です。
| 比較項目 | 家族信託 | 遺言・生前贈与 |
|---|---|---|
| 開始時期 | 契約後すぐの生前管理 | 死亡後発効または贈与時点 |
| 管理する人 | 受託者による一元管理 | 相続人や受贈者ごとの管理 |
| 不動産の処分 | 信託契約に基づく柔軟処分 | 成年後見等で制約が大きい処分 |
加古川の実家を守る家族信託設計のポイント
まずは、加古川市内や周辺にある実家不動産を将来どのように使いたいのか、家族で方針を整理しておくことが大切です。
売却予定であれば、いつ頃・どのような事情で売却する可能性が高いのかを想定し、信託契約の中で受託者の売却権限や売却代金の使い道を明確にしておく必要があります。
一方で、親が住み続ける期間が長く見込まれる場合は、受益者を親としつつ、修繕費や固定資産税の支払い方法を信託財産から賄えるように定めておくと安心です。
このように、売却・賃貸・親の居住継続といった複数の可能性を踏まえて、柔軟に対応できる条項を盛り込むことが実家を守る信託設計の第一歩になります。
次に、受託者を誰にするかを慎重に検討することが重要です。
家族信託では受託者に不動産の名義が移り、管理や売却などの権限が集中するため、責任感や事務処理能力、他の家族からの信頼度を総合的に見て人選する必要があります。
受益者を複数人にして、親を第1受益者、子どもたちを第2受益者とする「受益者連続型」の形をとれば、親の死亡後の承継先も信託契約内であらかじめ指定できます。
さらに、将来の家族状況の変化に備え、予備的な受託者や二次受益者を定めておくことで、受託者の死亡や辞任があっても信託を円滑に継続しやすくなります。
また、家族信託契約書を作成する際には、費用や期間、変更・終了の条件を事前に整理しておくことが欠かせません。
信託契約そのものは私的な契約ですが、不動産を信託財産とする場合には信託登記が必要となり、司法書士への報酬や登録免許税などの費用が発生します。
さらに、信託期間を何年程度とするのか、どのような事由が生じたときに信託を終了させるのか、終了後に不動産や金銭を誰に帰属させるのかを明確に定めなければなりません。
加えて、税務上は信託財産の移転や売却に伴って相続税・贈与税・所得税などが関係するため、国税庁が公表している相続税・贈与税の取扱いを確認しつつ、税理士に相談して設計することが望ましいです。
| 検討項目 | 確認する内容 | 注意したい点 |
|---|---|---|
| 不動産の利用方針 | 売却か賃貸か居住か | 将来の変更可能性の有無 |
| 受託者・受益者 | 人選と役割分担 | 信頼性と継続性の確保 |
| 信託期間と終了 | 期間設定と終了事由 | 終了時の財産帰属先 |
50代から始める加古川の不動産相続・家族信託の進め方
まずは、不動産相続や家族信託の全体像を把握するために、公的機関や金融庁の情報を確認することが大切です。
そのうえで、加古川市の公式サイトから相続人代表者指定届や固定資産税に関する案内を確認し、必要な手続きの流れを把握します。
次に、相続登記や家族信託に詳しい専門家へ相談し、自分の家庭状況と実家不動産の状況を整理しながら、どの手段が適切か助言を受けます。
このように、公的情報で基礎を押さえ、地域の実務に通じた専門家と連携しながら進めることで、判断の迷いを減らすことができます。
親に相続や家族信託の話題を切り出す際は、「今後も安心して暮らしてもらうための準備」という前向きな伝え方を意識することが重要です。
その際には、不動産の登記事項証明書や固定資産税の納税通知書、預貯金の口座一覧、借入の有無が分かる資料などを、家族で一緒に確認できるようにしておきます。
さらに、介護や施設入所の可能性も含めて、将来の住まい方や資金の使い方を話し合うことで、家族信託に託したい権限や範囲が具体的になります。
こうした準備が整うと、専門家との面談時にも話がスムーズに進み、無理のない設計を検討しやすくなります。
実家不動産の売却凍結を防ぐためには、親が元気なうちに、家族信託を含めた対策を段階的に進めておくことが欠かせません。
まず、不動産と預貯金などの全体像を一覧に整理し、相続が発生した場合に困りそうな点を洗い出します。
次に、家族で将来の利用方針を話し合ったうえで、家族信託の活用が適切かどうかを専門家に確認し、信託契約書の作成や信託登記など、必要な手続きのスケジュールを共有します。
当社では、加古川の不動産事情や行政手続きの流れを踏まえたうえで、相続対策と家族信託の進め方について丁寧にご案内し、お客様ごとの事情に合わせた手続きの優先順位づけをお手伝いします。
| 準備の段階 | 主な内容 | 確認すべき書類 |
|---|---|---|
| 基礎情報の収集 | 公的情報と税制度の把握 | 法務省や金融庁の資料 |
| 家族内の整理 | 資産状況と希望の共有 | 登記事項証明書や納税通知書 |
| 専門家への相談 | 家族信託設計と手続き確認 | 資産一覧表と家族構成表 |
まとめ
親が認知症になってからでは、不動産の売却や活用が大きく制限されてしまいます。
特に実家をどのように守り、活かすかを考えるなら、50代の今から準備を始めることが重要です。
家族信託を活用すれば、親が元気なうちに管理・処分権限を託し、将来の売却凍結リスクを抑えることができます。
当社では、不動産の状況やご家族構成を丁寧にお伺いし、家族信託も含めた最適な相続・活用プランをご提案します。
「うちのケースでも家族信託が合うのか知りたい」という段階でも構いません。
まずはお気軽にご相談ください。

